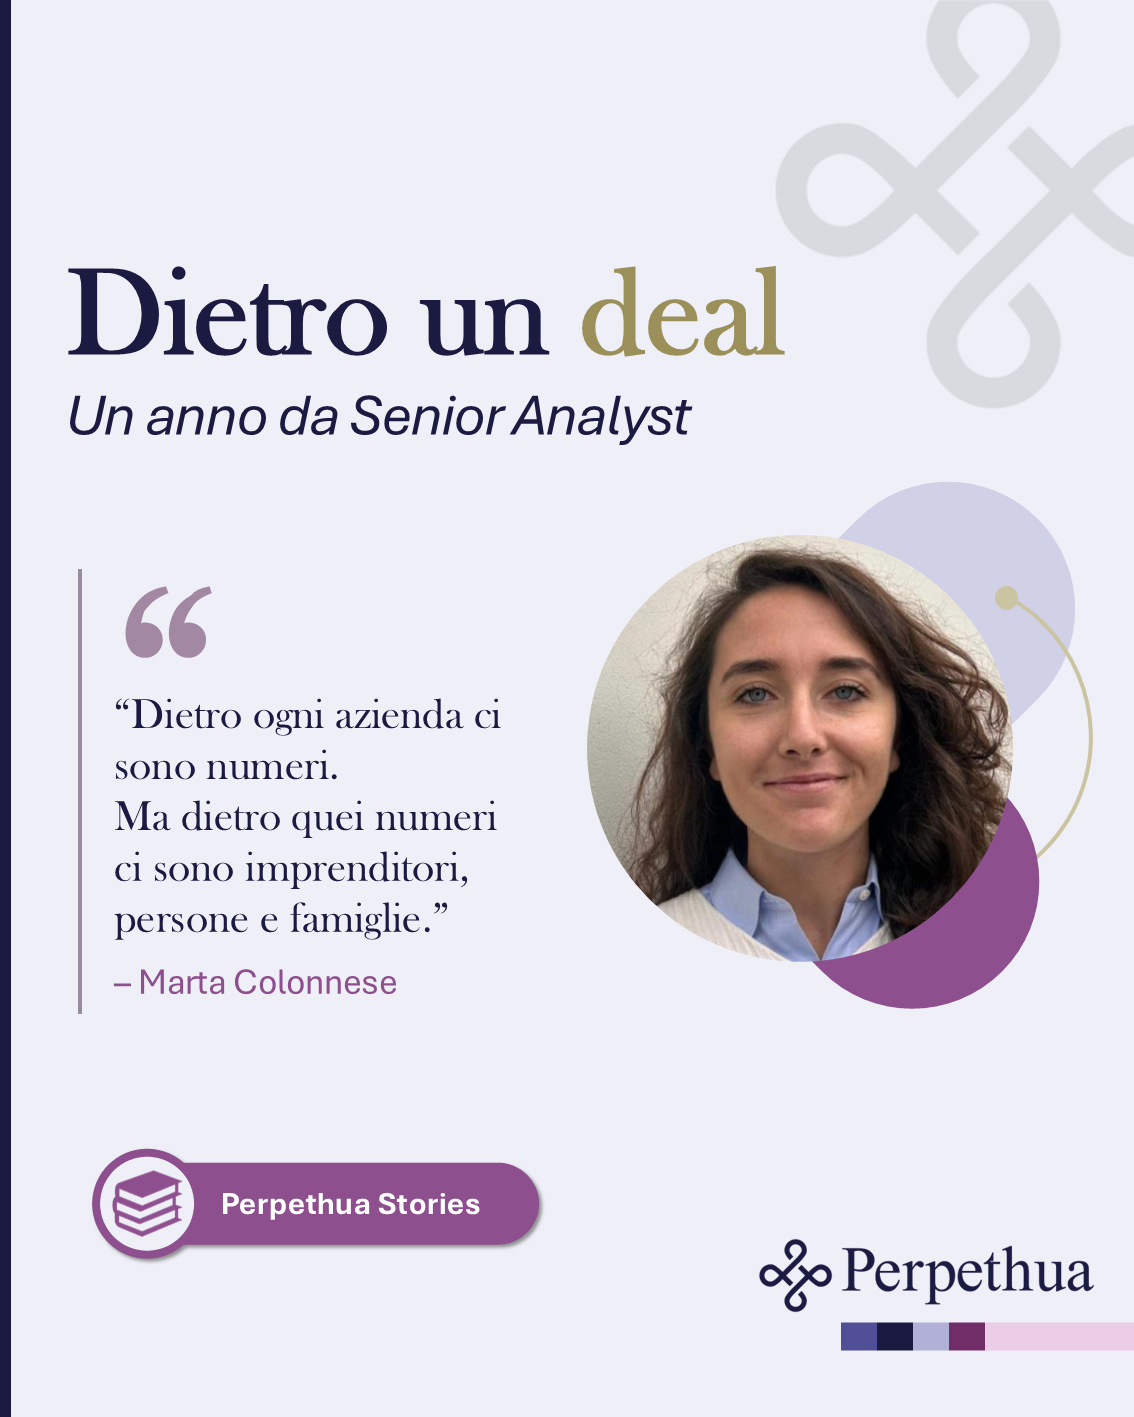
Dall’incontro con l’imprenditore al closing: Marta Colonnese racconta cosa significa lavorare su un’operazione di M&A quando, dietro numeri e valutazioni, ci sono aziende, persone e famiglie.
Un anno fa Marta è entrata in Perpethua. Da allora ha analizzato aziende molto diverse tra loro, incontrato imprenditori, costruito liste di potenziali investitori, partecipato a due diligence e negoziazioni e, soprattutto, vissuto in prima persona tre closing.
Le abbiamo chiesto di raccontarci cosa succede davvero dietro un’operazione di M&A e cosa significa accompagnare un imprenditore in uno dei momenti più importanti della vita della propria azienda.
Partiamo dall’inizio. Come comincia normalmente un nuovo progetto in Perpethua?
Quasi sempre da una conversazione.
Il primo incontro con un imprenditore è probabilmente uno dei momenti più importanti dell’intero processo. Prima ancora dei numeri, cerchiamo di capire la storia dell’azienda: come è nata, come si è sviluppata, quali sono stati i momenti decisivi e, soprattutto, perché l’imprenditore sta pensando proprio ora a un’operazione.
Le motivazioni possono essere molto diverse. C’è chi non ha un passaggio generazionale, chi vuole trovare un partner per accelerare la crescita, chi desidera iniziare gradualmente a fare un passo indietro e chi, dopo trent’anni trascorsi in azienda, sente semplicemente che è arrivato il momento di pensare al futuro.
In questa fase bisogna soprattutto saper ascoltare. Dietro la frase “sto valutando di vendere l’azienda” ci sono spesso mesi, a volte anni, di riflessioni ed aspettative che vanno ben oltre la componente economica. Comprendere davvero cosa conta per chi hai davanti è il punto di partenza per costruire un’operazione che rispecchi le sue priorità e le sue ambizioni.
E dopo il primo incontro cosa succede?
Inizia la parte più analitica del lavoro.
Entriamo nei numeri della società: bilanci, marginalità, clienti, fornitori, capitale circolante, investimenti, posizione finanziaria. Cerchiamo di capire quali siano i veri driver del business e cosa renda quell’azienda interessante agli occhi di un investitore.
Parallelamente studiamo il mercato: dimensioni, trend, competitor, operazioni comparabili e dinamiche di consolidamento.
È una fase che mi piace molto perché, nel giro di poche settimane, devi riuscire a comprendere settori che magari fino al mese prima conoscevi appena.
In Perpethua lavoriamo con PMI appartenenti a mondi molto diversi: puoi passare da un’azienda manifatturiera a una società tecnologica, dall’impiantistica all’hospitality. È uno degli aspetti più stimolanti del lavoro: ogni progetto ti costringe a entrare rapidamente in un nuovo settore, comprenderne le dinamiche e imparare a parlare la lingua dell’imprenditore e del suo mercato.
A quel punto bisogna raccontare l’azienda al mercato.
Esatto. Ed è molto più complesso di quanto possa sembrare.
Preparare un teaser o un Information Memorandum non significa semplicemente mettere dei numeri all’interno di una presentazione. Significa capire qual è la storia dell'azienda e perché qualcuno dovrebbe voler farne parte.
A volte il vero valore è una tecnologia proprietaria. Altre volte è un portafoglio clienti costruito in vent’anni, un know-how difficilmente replicabile, una posizione di leadership in una nicchia o semplicemente un'organizzazione che funziona molto bene anche senza dipendere completamente dall'imprenditore.
Il nostro lavoro è far emergere questi elementi in maniera chiara, credibile e supportata dai dati.
Come individuate invece i potenziali acquirenti?
È una delle attività più interessanti perché unisce analisi e ragionamento strategico.
Per ogni società costruiamo una mappatura degli investitori che potrebbero avere un reale razionale industriale o finanziario: competitor, gruppi internazionali, società che stanno consolidando quel mercato, fondi di private equity e piattaforme di aggregazione.
Non basta però trovare aziende dello stesso settore.
La domanda che cerchiamo di porci è: “Perché questa società dovrebbe acquistare proprio questa azienda?”
Può esserci complementarità geografica, accesso a nuovi clienti, acquisizione di tecnologia, ampliamento dell'offerta o semplicemente la possibilità di entrare in un mercato nuovo.
È un lavoro quasi investigativo: più conosci l'azienda, più riesci a individuare connessioni che inizialmente non erano evidenti.
E quando arrivano le prime manifestazioni di interesse?
Il lavoro cambia completamente.
Iniziano gli incontri con i potenziali investitori, le richieste di informazioni diventano progressivamente più approfondite e si entra nella fase di due diligence.
Per noi significa coordinare un flusso molto intenso di informazioni tra imprenditore, investitore, commercialisti, fiscalisti, advisor finanziari e studi legali.
Ci sono data room da organizzare, Q&A da gestire, analisi da aggiornare e numeri da riconciliare. Una singola domanda apparentemente semplice può richiedere il coinvolgimento di quattro persone diverse prima di poter dare una risposta completa.
È probabilmente la fase in cui impari più velocemente.
E poi arriva la negoziazione.
Sì. Le negoziazioni più delicate vengono naturalmente gestite dalle figure più senior del team, ma poterle seguire da vicino è una delle opportunità formative più importanti.
Vedi come una valutazione iniziale si traduce concretamente in una struttura di operazione: prezzo, posizione finanziaria netta, capitale circolante, earn-out, garanzie, condizioni sospensive.
E capisci anche una cosa importante: il prezzo è solo una parte della trattativa.
Per molti imprenditori contano altrettanto il futuro delle persone, la permanenza del marchio, il ruolo della famiglia dopo l'operazione e il progetto industriale dell'acquirente. Il nostro ruolo è comprendere fino in fondo queste priorità e tradurle, insieme agli obiettivi economici, in un’operazione capace di creare valore per tutte le parti coinvolte.
Nel tuo primo anno hai già vissuto tre closing. Com'è quel momento?
Strano, perché è contemporaneamente molto tecnico e molto emotivo.
Negli ultimi giorni prima della firma può succedere di fare un po' più tardi del solito. Arrivano versioni successive dei documenti, bisogna verificare gli ultimi numeri, coordinarsi con gli avvocati e risolvere questioni che fino a qualche giorno prima sembravano marginali.
Ma in quei momenti la stanchezza pesa relativamente.
Al closing ti rendi conto che tutti i file Excel, le presentazioni, le call e le centinaia di e-mail degli ultimi mesi hanno portato a qualcosa di estremamente concreto.
Ricordo in particolare la sensazione dopo uno dei primi closing. Per noi era la conclusione di un processo; per l'imprenditore era la conclusione di un capitolo della propria vita iniziato molti anni prima.
Mi ha colpito anche il rapporto che si crea nel frattempo. Lavorare per mesi fianco a fianco con un imprenditore, attraversando insieme momenti positivi e passaggi più complessi, porta spesso a costruire un rapporto di fiducia molto solido, che spesso va oltre la singola operazione.
E forse una delle lezioni più importanti di questo primo anno è stata proprio capire quanto un deal possa essere imprevedibile. Un'operazione può sembrare vicina alla chiusura e poi fermarsi, così come può ripartire quando sembrava ormai compromessa. In questi momenti, una parte importante del valore aggiunto sta nella capacità di non mollare: continuare a cercare alternative, trovare una struttura diversa o riaprire un dialogo quando sembra essersi chiuso. Non sempre una soluzione esiste, ma spesso la tenacia nel continuare a cercarla può fare la differenza.
È questo l'aspetto che senti maggiormente?
Probabilmente sì.
Molte delle aziende che incontriamo sono nate da una persona, poi sono diventate dieci, cinquanta o cento persone. Nel frattempo, sono entrati figli, fratelli, collaboratori storici. Intorno all'azienda si sono costruite famiglie e intere comunità.
Quando manca un passaggio generazionale, trovare il partner giusto non significa semplicemente massimizzare una valutazione.
Significa anche permettere a quell'impresa di continuare ad esistere, investire e crescere oltre la generazione che l'ha fondata.
Sentire questa responsabilità rende il lavoro molto più coinvolgente.
Qual è la cosa che ti ha sorpreso di più in questo primo anno?
Quanto velocemente si cresca quando si viene responsabilizzati e quanto questo lavoro richieda versatilità. In un team come il nostro non esiste una separazione netta tra chi “fa le analisi” e chi vede il resto dell'operazione. Segui il progetto dall'inizio alla fine.
Un giorno sei con l'imprenditore a cercare di capire come funziona una linea produttiva. Il giorno dopo stai analizzando il conto economico. Quello successivo sei in call con un potenziale acquirente internazionale e qualche settimana più tardi stai lavorando con gli avvocati sui temi emersi in due diligence.
E poi, qualche volta, sei nella stanza quando vengono messe le firme.
Dopo tre closing, cosa significa oggi per te lavorare in M&A?
All'inizio pensavo soprattutto alla componente finanziaria e strategica. Oggi penso molto di più alle persone.
Naturalmente bisogna amare i numeri, essere curiosi e avere una grande attenzione ai dettagli. Ma una buona operazione nasce soprattutto dalla capacità di comprendere gli obiettivi delle persone sedute al tavolo e costruire un percorso che riesca ad allinearli.
È probabilmente questa la parte più bella del lavoro.
Dietro ogni azienda ci sono numeri. Ma dietro quei numeri ci sono imprenditori, persone e famiglie. Accompagnarli nel momento in cui decidono quale sarà il prossimo capitolo della loro impresa è una responsabilità importante – ed è anche ciò che rende questo lavoro così appassionante.